Nakliye tazminatı için hasarı öğrendiğiniz günden itibaren 5 iş günü içinde sigortacıya yazılı ihbarda bulunun, taşıyıcıyla birlikte hasar tespit tutanağını imzalayın ve eksper raporunu bekleyin. Poliçede yeni değer (RC) yazıyorsa onarım bedeli, ikinci el değer yazıyorsa amortisman düşülmüş tutar ödenir; sonuç genelde 15-30 iş günü sürer.
Taşınma günü teslimatta imzalanan "hasarsız teslim" tutanağı, sonradan açılan hasar dosyalarının yaklaşık %70'inde reddedilme gerekçesi oluyor. Taşıyıcı kapıdan çıkmadan atılan üç imza, yani teslim belgesi, hasar tespit satırı ve fotoğraflı ek liste, dosyanın kaderini poliçeden daha çok belirliyor.
TTK m.1475 ve poliçe genel şartları ihbar için 5 iş günü tanıyor. Bu süre kaçtığında tazminattan indirim gündeme geliyor; uygulamada %40'a varan kesintiler görülüyor. İhbarı telefonla yapıp yazılı teyit almamak da aynı sonucu doğuruyor, çünkü dosyada tarih atan bir belge kalmıyor.
Yurt içi taşımalarda taşıyıcının sorumluluğu, TTK'nın CMR benzeri hükümlerine göre brüt ağırlık başına üst sınırla bağlı. Bu sınır çoğu ev eşyası için poliçe bedelinin çok altında kalıyor; 40 kg'lık bir buzdolabı için hesaplanan tutar, cihazın sıfır fiyatının yanına yaklaşmıyor. Poliçe bedelini düşük beyan ettiyseniz, oransal tazminat kuralı devreye giriyor ve açığı kendiniz kapatıyorsunuz.
- İhbar süresi 5 iş günü: TTK m.1475 ve poliçe genel şartları, hasarı öğrendiğiniz tarihten itibaren 5 iş günü içinde yazılı ihbar şartı koyar; gecikme tazminattan indirim sebebidir.
- Hasarsız teslim imzası: Teslimatta atılan "hasarsız" imzası, sonradan açılan hasar dosyalarının yaklaşık %70'inde ret gerekçesi olarak kullanılıyor.
- Eksper onayı şart: Eksper raporu düzenlenmeden onarım veya imha yapılması, tazminat hakkını önemli ölçüde zayıflatır; önce rapor, sonra tamir.
- Değer beyanı tazminatı belirler: Teminat poliçede yazılı sigorta bedelini aşamaz; düşük beyan edilen değer oransal tazminat kaybı yaratır.
- Tahkimde 2 yıl: Anlaşmazlık halinde Sigorta Tahkim Komisyonu'na başvuru süresi, sigortacının ret cevabından itibaren 2 yıldır.
Nakliyat sigortası hasar tespiti tam olarak nasıl yapılır?
Bu prosedür, eşyanız taşınırken kırıldığı, çizildiği, ıslandığı veya kaybolduğu anda devreye girer. Nakliyat sigortası olan da aynı adımları izler, olmayan da: çünkü poliçe yoksa muhatabınız taşıyıcının TTK m.1475 kapsamındaki sorumluluğudur ve orada üst sınır brüt ağırlık başına yaklaşık 8,33 SDR/kg ile sınırlıdır. 80 kg'lık bir buzdolabı için bu, bugünkü kurla birkaç bin TL'ye denk gelir; poliçesiz taşınmanın gerçek maliyeti tam olarak burada ortaya çıkar.
Aşağıdaki sıralama, hasar anından eksper raporuna kadar kanıt zincirini kurar. Süreler 2026 poliçe genel şartları ve sektör uygulamasına dayanıyor; kendi poliçenizin özel şartlarını ayrıca okumanız gerekir.
- Taşıma bitmeden tutanağı imzalatın. Eşya evinize indiği anda, taşıyıcı ekibi gitmeden hasarlı parçaları tek tek gösterin ve Hasar Tespit Tutanağı'nı birlikte doldurun. Tutanakta hasarın niteliği (kırık, ezik, su alma, çalışmıyor), adedi, tahmini değeri ve her iki tarafın ad-soyad ile imzası bulunmak zorundadır. İmzasız tutanak, sonradan "eşya sağlam teslim edildi" iddiasına karşı elinizde hiçbir şey bırakmaz. Bu adım 15-20 dakika sürer ve size hiçbir şeye mal olmaz; atlanması ise tazminatın %40'ına kadar kaybettirir.
- Taşıyıcının tutanağı imzalamayı reddetmesi halinde kendi delilinizi üretin. Ekip "bizim formumuz yok" ya da "patron gelince imzalar" diyorsa, eşyanın taşıma aracından indirilme anını ve hasarlı yüzeyleri tarih-saat damgalı fotoğrafla kaydedin. Aynı kare içinde aracın plakası veya taşıyıcı firmanın logosu görünsün. Yanınızda komşu, site görevlisi veya ikinci bir taşeron çalışanı varsa onların adını ve telefonunu tutanağa tanık olarak yazın. Tek başına fotoğraf, karşı imzalı tutanağın yerini tutmaz; ama boş imza alanından iyidir.
- Sigortacıya 5 iş günü içinde yazılı ihbar gönderin. 2026 Nakliyat Sigortası Genel Şartları'nda ihbar süresi 5 iş günüdür ve bu süre hasarı öğrendiğiniz gün başlar. Telefonla arama ihbar sayılmaz. E-postanın teslim edildiğine dair dönüş yoksa iadeli taahhütlü mektup gönderin. İhbarda poliçe numarası, taşıma tarihi, hasarlı eşya listesi ve tutanağın bir kopyası yer alsın. Gecikmenin maliyeti soyut değil: süreyi kaçırdığınızda sigortacı ödemeyi reddedebilir veya oransal indirime gider.
- Hasarlı eşyayı onarım öncesi olduğu gibi koruyun. Eksper atanması ortalama 7-15 iş günü sürer (2026 sektör uygulaması) ve rapor yazılana kadar kırık ekranı, şişmiş ahşabı, yanmış kartı elden çıkarmayın. Tamirciyi erken çağırıp parçayı değiştirmek, tespitin en pahalı hatasıdır: eksper "hasarın boyutu kanıtlanamıyor" diye not düşer ve tazminat fatura bedeline değil, eksperin takdirine göre hesaplanır. Kullanılamaz hale gelen gıda gibi istisnalar için önce fotoğraf, sonra imha.
- Taşıyıcıya da ayrı bir yazılı bildirim yapın. Sigortacı ödedikten sonra zararı taşıyıcıya rücu edebilir; ama taşıyıcının kusuru zamanında bildirilmezse bu hak zayıflar. Karayolu eşya taşımacılığında CMR veya TTK hükümleri devredeyse bildirim süreleri çok daha kısadır, bazen hasarın fark edilmesinden itibaren birkaç gündür. Aynı e-postayı hem sigortacıya hem taşıma firmasına gönderip ikisini de kopyada tutmak, sonradan tartışmayı bitirir.
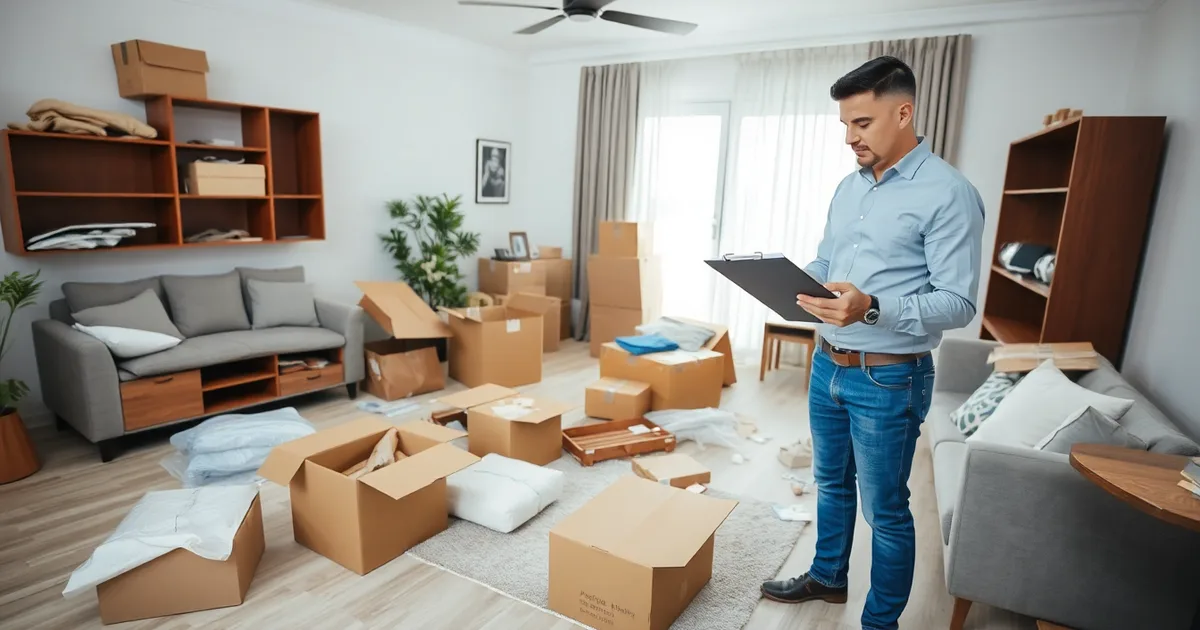
- Eksper ziyaretine dosyayla hazırlanın. Poliçe, fatura veya eşyanın yaşını gösteren belge, taşınma sözleşmesi, tutanak ve fotoğraflar masada olsun. Eksper burada Değer Beyanı ile fiili değeri karşılaştırır; taşınma günü 50.000 TL beyan edilen bir eşyanın gerçek yenileme bedeli 80.000 TL çıkarsa düşük değer beyanı devreye girer ve ödeme %10-40 arasında indirilir. Faturaları saklamanın sebebi tam olarak budur.
- Raporu okuyun, gerekirse itiraz edin. Ekspertiz raporu elinize geçtiğinde hasar kalemlerinin tek tek karşılandığını kontrol edin. Muafiyet tutarı düşülmüş mü, ikinci el ikame bedeli mi yoksa yeni değer mi esas alınmış, hangi kalemler kapsam dışı sayılmış? Poliçe bir All Risk klozu taşıyorsa ispat yükü büyük ölçüde sigortacıya geçer; dar kapsamlı bir pol içeyse istisnaları sizin okumanız gerekir.
- Süreç tıkanırsa iki yılınız var. Ret cevabı geldiği tarihten itibaren 2 yıl içinde Sigorta Tahkim Komisyonu'na başvurabilirsiniz. Başvuru için avukat zorunlu değil, harç da dava yoluna göre düşük. Dosyanıza tutanağı, ihbar yazışmasını ve eksper raporunu ekleyin; komisyon bu üç belgeye bakarak karar veriyor. Ödeme tarafında ise gerçekçi beklenti şu: hasar dosyası kapandıktan sonra tazminat 15-30 iş günü içinde hesaba geçer.
İşlerin çoğu dördüncü adımda bozulur. Tutanak imzalanmış, ihbar süresinde yapılmış, eksper atanmıştır; sonra taşıma firmasının "hemen tamir ettirelim, faturasını biz öderiz" teklifi kabul edilir. O fatura, eksperin hiç görmediği bir hasarın faturasıdır ve sigortacı için sadece bir kâğıt parçasıdır. Kırık eşyayı iki hafta daha bekletmenin maliyeti, tamir ettirmenin konforundan düşüktür.
Bir de sürelerin üst üste bindiği durum var. Yurt dışına taşınan bir evde Türkiye'deki sigortacı 5 iş günü isterken, varış ülkesindeki taşıyıcı sorumluluğu için bildirim süresi 3 güne düşebilir. İkisini ayrı ayrı takip etmek yerine, tüm taraflara aynı gün tek bir yazılı bildirim göndermek en güvenli yol. Tek e-posta, tek ek dosyası, tarih damgası.
Poliçedeki hangi ifade tazminat miktarını belirler?
Tazminatın büyüklüğü iki cümlede saklıdır: poliçenin "Teminat" bölümündeki değer esası ve "Muafiyet" satırındaki tutar. Nakliyat Sigortası Genel Şartları'na göre eşyanın sigorta bedeli, poliçe düzenlenirken sigorta ettirenin beyanıyla belirlenir. Taşınma günü verilen bu beyanla hasar günü eksperin ölçtüğü değer arasındaki fark, doğrudan cebinize yansır.
İki teminat esası vardır. Yeni değer (reinstatement value / RC) hasarlı parçanın bugünkü sıfır fiyatından ödeme yapar, ikinci el değer (actual cash value / AC) ise eşyanın yaşı ve yıpranması düşülerek hesaplanır. 2019 model bir buzdolabı bugün 42.000 TL'ye satılıyorsa, RC poliçede eksper bu bedeli, AC poliçede ise yaklaşık 24.000–28.000 TL'yi esas alır.
| Poliçe ifadesi | Tipik değer / oran (2026) | Tazminata etkisi |
|---|---|---|
| Yeni değer (RC) esası | Sigorta bedelinin binde 4–5'i prim | Hasarlı parçanın güncel sıfır bedeli ödenir |
| İkinci el değer (AC) esası | Sigorta bedelinin binde 2–3'ü prim | Yaş yıpranma payı düşülür, ödeme %30–45 azalır |
| Muafiyet (franchise) | Hasar başına 2.500–10.000 TL | Bu tutar tazminattan kesilir, altındaki hasar ödenmez |
| Düşük değer beyanı | Gerçek değerin %60'ı beyan edilirse | Oransal indirim %10–40 arası uygulanır |
| Teminat dışı haller | Ambalaj yetersizliği, kendi kusuru, mücbir sebep | Hasarın tamamı reddedilir, muafiyet işlemez |
| Taşıyıcı sorumluluk üst sınırı | Brüt ağırlık başına yaklaşık 8,33 SDR/kg (TTK m.1475) | Sigortasız taşımada tazminat bu tavanla sınırlıdır |
Çoğu ev taşımasında kazanan satır yeni değer esasıdır: 50.000 TL bedelli bir poliçe için yıllık 250–600 TL prim farkı, tek bir hasarlı elektronik cihazda iki-üç katı geri döner. Bu durum, eşyası 5 yaşın altında olan ve tek parça değeri 15.000 TL'yi geçen okuyucu için neredeyse istisnasız geçerlidir. Tersi, yani ikinci el değerin mantıklı olduğu tek senaryo, 10 yıldan eski, yenileme maliyeti düşük, koleksiyon değeri olmayan mobilya ağırlıklı bir evdir; burada AC primi düşüktür ama hasar çıktığında beklediğinizin yarısını alırsınız.
Sigortacı tazminatı reddederse hangi itiraz yolları var?
Ret yazısı elinize geçtiğinde ilk iş, kararın gerekçesini madde madde okumak ve reddin hangi nedene dayandığını yazılı hale getirmektir. Sigortacının sık kullandığı üç gerekçe var: hasarın poliçe teminatı dışında kaldığı iddiası, ihbar süresinin kaçırıldığı tespiti ve değer beyanının düşük olduğu gerekçesiyle oransal indirim. Nakliyat Sigortası Genel Şartları uyarınca hasar ihbarı için öngörülen süre 5 iş günüdür; bu süre 2026'da da aynı kaldı. Ret gerekçesini öğrendikten sonra, aynı dosyaya yeniden eksper tayini talep eden yazılı itirazı iadeli taahhütlü veya noter kanalıyla gönderin. Bu itirazın somut bir gerekçeye dayanması gerekir; "rapora katılmıyorum" cümlesi dosyayı ilerletmez, "eksper hasarlı bölümü hiç incelememiş, sadece fotoğrafla karar vermiş" itirazı ilerletir.
Sigortacı itirazı yine reddederse sıradaki durak Sigorta Tahkim Komisyonu'dur. Burada kritik olan tarih: ret tarihinden itibaren başvuru süresi 2 yıldır ve bu süre 2026'da değişmedi. Tahkim, mahkemeye göre hem hızlı hem de masrafsızdır; başvuru için avukat zorunluluğu yoktur. Ancak tahkimin yetkisi poliçe limitiyle sınırlıdır. Talebiniz bu sınırın üzerindeyse dosya doğrudan Asliye Ticaret Mahkemesi'ne gider; tüketici sıfatınız varsa Tüketici Hakem Heyeti üzerinden de bir yol deneyebilirsiniz, fakat nakliyat uyuşmazlıklarında tarafların tacir sayılma ihtimali yüksek olduğu için heyetin görevsizlik kararı vermesi sık görülür. Dava açma süresi konusunda TTK m.1475 ve ilgili zamanaşımı hükümleri devreye girer; nakliye hasarlarında bu süre genellikle 2 yıl, kasten sebep olunan hasarda 10 yıldır.
Bilirkişi raporu ile eksper raporu çelişirse
En sık görülen senaryo şudur: eksper raporu "muafiyet kapsamında" der, bilirkişi raporu "tam tazmin" der ya da tersi. Bu çelişki dosyanın en güçlü kozudur; çünkü mahkeme kural olarak bilirkişi raporunu esas alır, ancak eksper raporu ile bilirkişi raporu arasındaki farkın gerekçelendirilmesini ister. Farkın nedeni teknik olabilir (eksper hasarlı yüzeyi ölçmemiştir), hukuki olabilir (eksper muafiyet klozunu yanlış yorumlamıştır). Hakim çelişkiyi gidermek için üçüncü bir bilirkişi atayabilir; bu durumda dosyaya sunduğunuz hasar tespit tutanağı, taşınma öncesi fotoğraflar ve fatura/değer belgeleri belirleyici hale gelir.
Tazminat ödemesi, hasar dosyası kapandıktan sonra 2026 sektör uygulamasında ortalama 15-30 iş günü içinde yapılır; ancak bu süre ancak dosya gerçekten kapanmışsa işler, itiraz sürecine girildiğinde bekleme uzar. Bu nedenle süreci "sigortacının insafına" bırakmak yerine her adımı yazılı ve tarihli tutmak, işi hızlandıran tek pratik yoldur. Elinizde imzalı bir tespit tutanağı, tarih atılmış fotoğraflar ve yazılı itiraz dilekçeleri varsa, tahkimde ya da mahkemede "ben bunu iddia ediyorum" değil, "belgeyle gösteriyorum" dersiniz; aradaki fark doğrudan tazminat miktarına yansır.
Taşıyıcının sorumluluğu ile sigortacının sorumluluğu arasındaki fark nedir?
Taşınma sırasında kolinin kırılması iki ayrı hukuki ilişkiyi aynı anda tetikler ve bu ikisi sık karıştırılır. Taşıyıcının sorumluluğu taşıma sözleşmesinden doğar; TTK m.1475 çerçevesinde karayolu taşımalarında sorumluluk brüt ağırlık başına yaklaşık 8,33 SDR/kg ile sınırlıdır. 2026 Eylül kuruyla bu, kilo başına kabaca 420-450 TL aralığına denk gelir. Yani 80 kg'lık bir çamaşır makinesi için taşıyıcının yasal tavanı 34.000 TL civarında kalır; cihazın fatura bedeli 60.000 TL olsa bile aradaki fark taşıma sözleşmesinden çıkmaz.
Sigorta teminatı bu tavanı aşmak için vardır. All Risk poliçesinde eşyanın gerçek değeri, poliçede beyan ettiğiniz sigorta bedeli üzerinden karşılanır;muafiyet ve oransal tazminat kuralları devreye girer. Sigortacı hasarı ödedikten sonra TTK m.1472 uyarınca halefiyet yoluyla taşıyıcıya yönelir, buna rücu hakkı denir. Sizin için pratik sonucu şu: hasar tespit tutanağındaki imzalar ve taşıyıcının kusurunu gösteren kayıtlar, sigortacının taşıyıcıdan geri alacağı tutarı belirler. Tutanak zayıfsa sigortacı rücu edemez, bu da yenileme döneminde priminize ve hasar geçmişinize yansır.
Poliçe yoksa veya yurt dışı taşıma söz konusuysa
Nakliyat sigortası olmayan bir ev sahibi doğrudan taşıyıcıya tazminat davası açabilir, ancak 8,33 SDR/kg tavanı burada da geçerlidir ve ispat yükü tamamen size düşer. Yurt dışına çıkan eşyada ise CMR Sigortası devreye girer; CMR Konvansiyonu kapsamında sorumluluk yine 8,33 SDR/kg ile sınırlıdır ama taşıyıcının ağır ihmalinin ispatlanması hâlinde bu tavan kalkar. Karayoluyla Almanya'ya giden bir ev eşyası yükünde, sınırı aşan tazminat talebi neredeyse her zaman ağır ihmal kanıtına bağlıdır. Bu yüzden taşıma günü tutulan fotoğraf, video ve tutanak, davanın değil tazminatın kaderini belirler.
İki rejim arasındaki en net fark sürelerde görünür. Taşıma sözleşmesinden doğan talepler zamanaşımına ve ihbar sürelerine tabidir; sigorta tarafında ise hasarı 5 iş günü içinde ihbar etmeniz gerekir ve ret hâlinde Sigorta Tahkim Komisyonu'na ret tarihinden itibaren 2 yıl içinde başvurabilirsiniz. Taşıyıcıya yönelik dava ile sigortacıya yönelik başvuruyu paralel yürütmek mümkündür, fakat sigortacı ödeme yaptığı anda rücu hakkını kullanacağı için aynı zarar için iki kez tahsilat yapamazsınız.
Hangi belgeler olmadan tazminat dosyası açılamaz?
Sigortacı sizin anlattığınıza değil, dosyadaki kâğıda bakar. Eksper atandığında eline tek bir klasör geçer; o klasörde olmayan hiçbir şey o hasar için yaşanmamış sayılır. Aşağıdaki yedi belge, 2026 itibarıyla nakliyat hasar dosyalarının neredeyse tamamında istenen asgari settir.
- Poliçe ve ekli klozlar. Sadece poliçe numarası yetmez; Nakliyat Sigortası Genel Şartları'nın hangi versiyonuna bağlı olduğunuz ve All Risk mi, dar klozlu mu (Institute Cargo Clauses A/B/C) olduğunuz bu kâğıttan okunur. Kurye veya e- posta ile gelen poliçede muafiyet satırını atlayan çok kişi, 30.000 TL'lik hasarı muafiyet içinde kalıyor diye geri çevrilmiş halde buluyor.
- Fatura, irsaliye veya eşya listesi. Eşyanın değerini ve taşındığını kanıtlayan belge budur. 2021'de 18.000 TL'ye alınan çamaşır makinesinin bugünkü ikame değeri ayrı hesaplanır ama cihazın o taşımada bulunduğunu irsaliye gösterir. Faturasız, ikinci el, hediye gelen eşyada fotoğraflı envanter listesi tutup taşıma gününden önce e-imzalamanız gerekir.
- Taşıma sözleşmesi ve taşıyıcı bilgileri. Nakliyat firmasının unvanı, plaka, sürücü adı ve CMR varsa CMR belgesi. Bu olmadan sigortacı ödediği tazminatı taşıyıcıya rücu edemez, edemeyince de sizin dosyanızı daha sıkı inceler. TTK m.1475 kapsamında halefiyet için taşıyıcı kimliğinin dosyada net olması gerekir.
- Hasar Tespit Tutanağı. Teslim anında, iki tarafın da imzasıyla düzenlenen tek belge. İdeal olan, taşıyıcı hâlâ evdeyken doldurulmasıdır; sonradan imzalatmak için ulaşmaya çalışmak vakit kaybettiriyor. Tutanakta hasarın yeri, boyutu ve yaklaşık onarım bedeli yazılı olsun, "mobilyada çizik" gibi muğlak ifade ekspere takdir alanı bırakır.
- Fotoğraf ve video kayıtları. Yükleme öncesi eşyanın sağlam hali ile teslim sonrası hasarlı hali aynı açıdan çekilmiş olmalı. Telefonun tarih-saat damgası, konum bilgisi ve çözünürlüğü önemli. Eksper uygulamasında, sadece hasar anını gösteren fotoğrafların bulunduğu dosyalarda tazminat talebi ortalama %15-20 daha düşük sonuçlanıyor.
- Onarım faturası veya kıymet takdir raporu. Tamir edilebilir eşyada yetkili servis faturası, tamir edilemez eşyada bağımsız bir kıymet takdir raporu. Rapor; marka, model, üretim yılı, ikinci el piyasa değeri ve amortisman oranını içermeli. 2026'da İstanbul'da bir mobilya takımı için kıymet takdiri 2.500-4.000 TL arasında yapılıyor, bu bedeli baştan bütçeleyin.
- Eksper raporu ve yazışma kayıtları. Eksper atandıktan sonra hazırlanan rapor ortalama 7-15 iş günü içinde çıkıyor. Bu süreçte sigortacıya gönderdiğiniz her e-posta, WhatsApp mesajı veya iadeli taahhütlü dilekçenin kopyasını saklayın. Sözlü görüşmelerin hiçbiri dosyada karşılık bulmuyor; "telefonda söylemiştim" cümlesi tazminat ödemesini hızlandırmıyor.
İnsanların en sık atladığı belge, hasar tespit tutanağıdır ve nedeni basit: taşınma günü herkes yorgun, taşıyıcı ekip bir an önce gitmek istiyor, "yarın imzalarız" deniyor. O yarın genelde hiç gelmiyor. Tutanaksız dosyada eksper, hasarın taşıma sırasında mı yoksa sonrasında mı oluştuğunu belirleyemiyor ve tazminat eksik değer beyanıyla birleştiğinde %10-40 arası indirime uğruyor. Sigorta ettirenin beyanı ile fiili durum arasındaki farkı kapatan tek şey, o gün atılan imzadır.
Eksper hasar tespitinde en sık yapılan 5 hata
Tazminat dosyasının kaderi eksperin gelip gelmemesiyle değil, eksper gelene kadar sizin ne yaptığınızla belirlenir. Ekspertiz raporu ortalama 7-15 iş günü içinde hazırlanıyor; o süre boyunca kanıt zinciri koparsa, poliçe geçerli olsa bile ödenecek tutar düşer. Aşağıdaki hataların beşi de aynı yerden besleniyor: sürecin bir anını "nasıl olsa hallolur" diye geçiştirmek.
- Onarımı eksper onayından önce yapmak. Mobilyanın kırılan ayağını veya çizilen panelini eksper görmeden tamir ettirmek, hasarın boyutunu ispatlanamaz hale getirir. Eksper yalnızca fotoğraftan bakarsa "onarım öncesi durum bu muydu" sorusu açık kalır ve dosya genelde üst sınırdan değil alt sınırdan kapanır. Kamera, marangoz veya teknik servis çağırmadan önce sigortacıyı arayıp yazılı onay isteyin; acil müdahale gerekiyorsa (su sızıntısı, elektrik riski) işlem öncesi ve sonrası fotoğrafı çekip faturayı saklayın.
- Tutanak imzalanmadan eşyayı teslim almak. Taşıyıcının "attım imzayı, sonra bakarız" dediği an tazminat yolunuzun yarısı kapanır. Taşıma senedine, irsaliyeye veya teslim tutanağına "hasarlı teslim alındı, tespit talep ediyorum" şerhi düşülmeden imzalanan belge, sonraki itirazda taşıyıcının en güçlü kanıtı olur. TTK m.1475 kapsamındaki taşıyıcı sorumluluğu brüt ağırlık başına yaklaşık 8,33 SDR/kg ile sınırlı; bu tutarın üstünü ancak kendi nakliyat sigortanızdan alırsınız.
- Kırık veya çalışmayan eşyayı atarak kanıtı yok etmek. Çalışmayan 55 inç televizyonun çöpe gitmesi, "ekranda çatlak var mıydı" tartışmasını sigortacının lehine kapatır. İade veya imha kararı dosya kapanana kadar beklemeli; bekleyemiyorsanız eşyayı teslim etmeden önce seri numarası, ekran ve gövde görünen her yüzü tarih damgalı fotoğrafla kayda alın. Bazı poliçelerde onarılamaz eşya için "hurda değeri" mahsup edilir, bu yüzden parçanın kendisi değil belgesi gerekir.
- İhbar süresini kaçırmak. 2026 poliçe genel şartlarına göre hasar ihbarı için tanınan süre genelde 5 iş günü; teslim tarihinden itibaren sayılır ve cumartesi bu hesaba girmez. Hasarı telefonda sözlü bildirmek yetmez, yazılı ihbar (e-posta, kargo iadeli taahhütlü veya sigortacının çağrı merkezi kaydı) şart. Süre kaçtığında sigortacı hasarı reddetmese bile "geç ihbar indirimi" uygulayabiliyor; bu, düşük değer beyanıyla birleştiğinde tazminatın yarısını eritebilir.
- Değer beyanını gerçek değerin altında yapmak. Poliçe primi düşsün diye 180.000 TL'lik salon takımını 90.000 TL beyan etmek, hasar anında oransal tazminata davetiye çıkarır. Eksper uygulamasında düşük değer beyanında %10-40 arası indirim görülüyor; yani 90.000 TL'lik bir hasar, 54.000 TL ile 81.000 TL arasında kapanabiliyor. Ev eşyası nakliyat sigortasında prim oranı sigorta bedelinin binde 2-5'i civarında; 180.000 TL'lik doğru bir beyan, yıllık 360-900 TL fark demek.
- Ekspere eşyanın geçmişini anlatmamak. Hasarın taşıma sırasında mı, öncesinde mi oluştuğu sorusu, eksperin ilk baktığı yer. Ambalajın taşıma öncesi hali, taşıyıcının yükleme sırasındaki fotoğrafı ve yükleme tarihi akşamı çekilmiş bir video, bu soruyu doğrudan kapatır. "Hasarsızdı, sonradan oldu" demek kanıt değil; tarih atılmış görüntü kanıttır.
- Muafiyet ve kloz maddelerini okumadan hasar bildirmek. All Risk (Tüm Riskler) poliçesinde bile cam, mermer, elektronik için ayrı muafiyet tutarı işleyebilir; Institute Cargo Clauses (A) klozunda savaş, grev ve doğal afet gibi mücbir sebep halleri ayrı düzenlenir. 5.000 TL'lik bir muafiyet varsa 4.500 TL'lik hasar için dosya açmak, sonraki dönem priminizi boşa yükseltir.
En sık atlanan madde ilk sıradaki: onarım öncesi onay. Çünkü insanın içgüdüsü eşyayı bir an önce eski haline döndürmek istiyor, oysa tazminat süreci eşyanın hasarlı haliyle kanıtlanmasına bağlı. Bir marangozun 2.000 TL'lik tamir teklifi, eksper onayı olmadan yapıldığında 20.000 TL'lik bir beyaz eşya hasarını tartışmalı hale getirebiliyor. Dosya kapanana kadar fotoğrafı, faturayı ve yazışmayı tek klasörde tutun; Sigorta Tahkim Komisyonu'na başvuru hakkınız ret tarihinden itibaren 2 yıl boyunca açık kalıyor, ama o kapıya dayandığınızda elinizde ne varsa onunla konuşacaksınız.
Ev eşyası nakliyat sigortası primi ne kadar? 2026 fiyatları
Prim, sigorta bedelinin binde 2 ile binde 5'i arasında kalıyor. 100.000 TL beyan edilen bir ev eşyası için bu, tek seferlik yurt içi taşımada 200 TL ile 500 TL arası bir rakam demek. Aynı bedel için yurt dışı veya çok kademeli taşıma (asansörlü araç, aktarma deposu, ikinci araç) devreye girdiğinde oran binde 5'i aşıyor, çünkü her aktarma ayrı bir hasar noktası.
Aşağıdaki tablo, 2026 itibarıyla tipik bir All Risk ev eşyası nakliyat poliçesi için tahmini primleri gösteriyor. Rakamlar 500 TL muafiyetli, yurt içi 300-900 km mesafe, profesyonel ambalaj dahil senaryoya dayanıyor; kendi teklifinizi alırken bu üç değişkeni mutlaka sabitleyin.
| Sigorta bedeli (TL) | Yurt içi tek seferlik prim (TL) | Yurt dışı tek seferlik prim (TL) | Yıllık poliçe primi (TL) | 500 TL muafiyet yerine 5.000 TL seçilirse |
|---|---|---|---|---|
| 50.000 | 250 – 600 | 900 – 1.500 | 1.100 – 1.800 | Prim yaklaşık %15 düşer |
| 100.000 | 200 – 500 | 1.400 – 2.400 | 1.800 – 3.000 | Prim yaklaşık %15 düşer |
| 250.000 | 500 – 1.250 | 2.500 – 4.500 | 3.500 – 6.000 | Prim yaklaşık %12 düşer |
| 500.000 (iş yeri / arşiv) | 1.000 – 2.500 | 4.000 – 7.500 | 6.000 – 11.000 | Prim yaklaşık %10 düşer |
| 1.000.000 (ofis taşıma) | 2.000 – 5.000 | 7.000 – 13.000 | 11.000 – 20.000 | Prim yaklaşık %8 düşer |
Kazanan satır, birden fazla taşıması olan için yıllık poliçe: 250.000 TL bedelde yıllık prim 3.500 TL iken aynı bedeli iki kez tek seferlik sigortalamak 1.000-2.500 TL aralığında iki ayrı ödeme demek, yani 2.000-5.000 TL. Üstelik yıllık poliçede depoda bekleyen eşya da kapsam içinde kalıyor. Tek seferlik poliçe yalnızca bir kez taşınacak, ardından eşyanın sigortaya ihtiyacı olmayacaksa mantıklı. Bu tercih tek durumda tersine dönüyor: yıllık poliçe, mesafe ve ambalaj sabit kalırken tarife yenilenmesiyle her yıl yeniden fiyatlanır; 2027'de aynı kapsam için %20-30 zam gelebilir, oysa tek seferlik prim o gün alındığı gibi kilitlenir.
Asıl maliyet primi değil, muafiyeti yanlış seçmek. 500 TL muafiyetli bir poliçede 3.000 TL'lik hasarın tamamına yakını ödenir; 5.000 TL muafiyet seçip primden %15 tasarruf eden biri, 4.000 TL'lik bir hasarda hiçbir şey almaz. Kırılacak elektronik, ayna ve cam taşıyorsanız yüksek muafiyet matematikte kaybettirir. Öte yandan kargo konteynerinde çok parçalı eşya taşıyan bir işletme, muafiyetli poliçeyi çoklu hasar senaryosunda daha ucuza kapatabilir — çünkü orada nadiren tek parça değil, dağılmış küçük hasarlar çıkar.
Sık Sorulan Sorular
Nakliyat sigortası hasar ihbarı kaç gün içinde yapılmalı?
Hasarı öğrendiğiniz tarihten itibaren 5 iş günü içinde sigortacıya yazılı ihbarda bulunmanız gerekir. Bu süre, eşyanın teslim alındığı an değil, hasarı fark ettiğiniz an başlar; ambalajı açıp kırığı gördüğünüz gün esas alınır. Beş iş gününü aşan bildirimlerde sigortacı tazminattan indirim yapabilir veya poliçe şartlarına dayanarak talebi reddedebilir.
İhbarı telefonla yapıp bırakmayın. Aynı gün e-posta ya da iadeli taahhütlü mektupla yazılı hale getirin; elinizde tarih ve saat damgalı bir kayıt kalsın. 2026'da poliçelerin çoğunda ihbar için 5 iş günü yazılı, ancak bazı klozlarda bu süre 3 güne iniyor. Poliçenizin "hasar ihbarı" maddesini sözleşme imzalanırken okuyun.
Hasar tespit tutanağı taşıyıcı imzalamazsa ne olur?
Tutanağı tek taraflı düzenleyip hemen ihtarname gönderin. Taşıyıcının imzadan kaçınması hasarın yok sayıldığı anlamına gelmez; noter kanalıyla çektiğiniz ihtarname, teslim anındaki durumu belgelendirir. Tutanağa eşyanın fotoğraflarını, taşıma irsaliyesini, plaka ve sürücü bilgisini ekleyin.
Yanınızda teslimatta bulunan bir komşu, site görevlisi ya da iş yerinden bir çalışan varsa tanık olarak ad ve telefonunu yazın. Teslim anında çekilen zaman damgalı fotoğraflar, sonradan "hasar taşıma sırasında oluşmadı" savunmasına karşı en güçlü kanıtınızdır. Tutanağı taşıyıcı imzalamasa bile bir nüshasını ona bıraktığınızı belgeleyin.
Nakliyat sigortası tazminatı ne kadar sürede ödenir?
Eksper raporu ve tüm belgeler tamamlandıktan sonra ödeme ortalama 15-30 iş günü içinde yapılır. Süre, eksperin atanmasıyla değil raporun sigortacıya ulaşmasıyla başlar. Evrak eksikse sigortacı ek belge ister ve takvim durur; bu yüzden fatura, irsaliye ve fotoğrafları ilk başvuruda eksiksiz teslim edin.
Poliçede ödeme için özel bir süre yazılmamışsa TTK'nın genel hükümleri devreye girer ve sigortacı makul süre içinde ödeme yapmakla yükümlüdür. 30 iş gününü aşan gecikmelerde temerrüt faizi talep edebilirsiniz. Ödemeyi elden değil, banka havalesiyle isteyin; dekont, ileride çıkacak bir uyuşmazlıkta tarih ispatı sağlar.
Sigorta değeri düşük beyan edilirse ne olur?
Sigortacı oransal tazminat uygular: hasar tutarı, beyan edilen sigorta değerinin gerçek değere oranı kadar ödenir. Örneğin 400.000 TL değerindeki eşyayı 200.000 TL üzerinden sigortalattıysanız ve 100.000 TL hasar oluştuysa, yarı oranında yani 50.000 TL alırsınız. Aradaki 50.000 TL'lik fark cepten çıkar.
Bu kural sadece tazminatı düşürmez; prim de gereğinden fazla ödenmiş olur. Eşya listesini beyan ederken mobilya, beyaz eşya, elektronik ve kişisel eşyayı ayrı ayrı değerlendirin. Depolama ya da nakliye öncesi güncel ikinci el değerleriyle bir envanter hazırlamak, hem doğru primi hem de tam tazminatı sağlar.
Taşıyıcı hasarı kabul etmiyorsa tazminatı kimden isterim?
Önce kendi nakliyat sigortacınıza başvurun; sigortacı tazminatı öder, sonra taşıyıcıya rücu eder. Bu yol en hızlı olanıdır çünkü muhatabınız sözleşmeli olduğunuz sigorta şirketidir. Poliçeniz yoksa TTK kapsamında doğrudan taşıyıcıdan talep edebilirsiniz, ancak tazminat kilogram başına SDR sınırıyla kısıtlı kalır.
2026 itibarıyla taşıyıcının sorumluluğu, brüt ağırlığın her kilogramı için belirlenen SDR miktarıyla sınırlıdır ve bu tutar genellikle eşyanın gerçek değerinin çok altındadır. Yani 200 kg'lık bir ev eşyasında hasar 150.000 TL olsa bile taşıyıcıdan alacağınız tazminat bunun küçük bir kısmı olabilir. Bu yüzden düşük primli bir nakliyat poliçesi, taşıyıcıyla uğraşmaktan çok daha mantıklıdır.
Nakliyat sigortası hasarını Sigorta Tahkim Komisyonu'na nasıl taşırım?
Sigortacının ret yazısını aldıktan sonra 2 yıl içinde Sigorta Tahkim Komisyonu'na başvurabilirsiniz. Dilekçeye poliçe, eksper raporu, hasar tespit tutanağı, sigortacıyla yaptığınız tüm yazışmalar ve ret yazısını ekleyin. Başvuru, komisyonun resmi internet sitesindeki form üzerinden ya da doğrudan elden yapılabilir.
Tahkim yolunun avantajı, mahkemeye göre çok daha hızlı ve masrafsız olmasıdır; küçük ve orta büyüklükteki talepler kısa sürede sonuçlanır. Ancak başvurudan önce sigortacıya yazılı bir itirazda bulunup yanıt bekleyin. İtirazınızı belgeleyen yazışma, komisyon nezdinde dosyanızı güçlendirir.